RDC-Appréciation du CDF : stabilisation monétaire réelle ou encore fragile ? (Tribune du Pr Augustin Mbangala Mapapa)
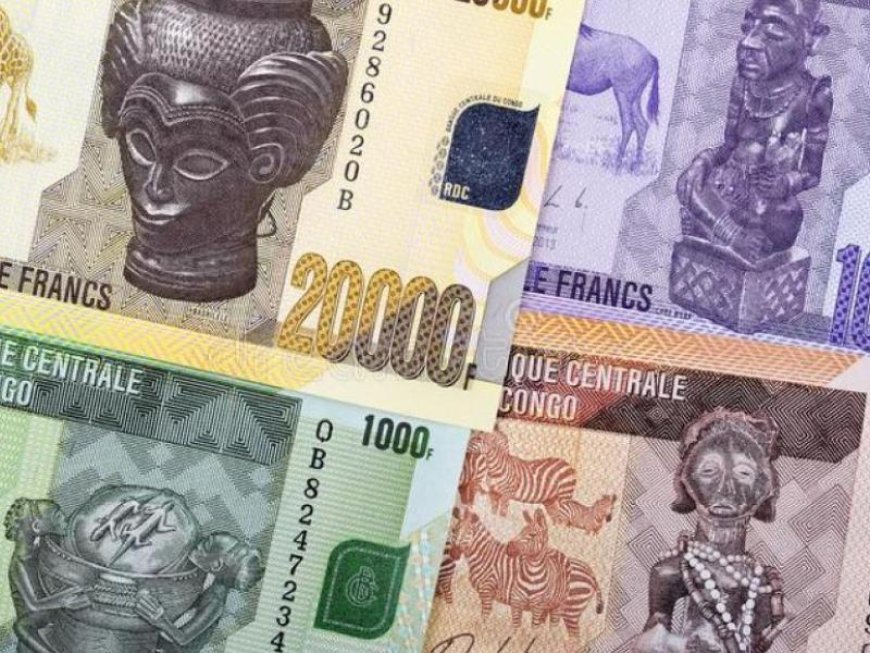
Depuis le second semestre 2025, le franc congolais connaît une évolution remarquable. Après plusieurs années de dépréciation, le CDF s’est fortement apprécié face au dollar américain, tandis que l’inflation a nettement ralenti. Cette évolution constitue un succès important pour la Banque Centrale du Congo (BCC), mais elle soulève deux questions : pourquoi l’appréciation du CDF n’a-t-elle pas entraîné une baisse comparable des prix des biens et services ? Et pourquoi l’économie congolaise demeure-t-elle largement dollarisée ? Pour répondre, il faut distinguer trois phénomènes liés mais différents : stabilisation du taux de change, stabilisation des prix et dédollarisation.
 Infos7
Depuis le second semestre 2025, le franc congolais connaît une évolution remarquable. Après plusieurs années de dépréciation, le CDF s’est fortement apprécié face au dollar américain, tandis que l’inflation a nettement ralenti. Cette évolution constitue un succès important pour la Banque Centrale du Congo (BCC), mais elle soulève deux questions : pourquoi l’appréciation du CDF n’a-t-elle pas entraîné une baisse comparable des prix des biens et services ? Et pourquoi l’économie congolaise demeure-t-elle largement dollarisée ? Pour répondre, il faut distinguer trois phénomènes liés mais différents : stabilisation du taux de change, stabilisation des prix et dédollarisation.
Une appréciation fondée sur de véritables mécanismes monétaires
L’un des principaux facteurs de l’appréciation récente du CDF réside dans la gestion de la liquidité bancaire. Depuis décembre 2021, le taux de change utilisé pour calculer une partie des réserves obligatoires liées aux dépôts en dollars était resté inchangé. Son actualisation par la BCC a augmenté le montant de CDF que les banques devaient immobiliser. Selon le Comité de politique monétaire du 7 octobre 2025, le premier palier de cette opération a retiré 371 milliards de CDF du système bancaire. Parallèlement, la BCC a vendu 50 millions USD sur le marché des changes le 18 août 2025 et renforcé la gestion de la liquidité ainsi que la transparence du marché des changes. À fin septembre 2025, le CDF s’était apprécié de 11,6 % sur le marché officiel.
Le mécanisme est relativement simple. Dans une économie fortement dollarisée, une abondance de CDF peut rapidement se transformer en demande de dollars. Réduire la liquidité en CDF diminue donc la capacité immédiate des agents à acheter des devises et atténue la pression sur le taux de change. Cette approche est cohérente avec les travaux de Cantú, Gondo et Martinez (2024), qui montrent que les réserves obligatoires peuvent réduire la croissance du crédit et contenir les risques liés à une liquidité excessive, avec des effets particulièrement significatifs dans les économies émergentes. Elle rejoint également l’analyse de Fischer, Lundgren et Jahjah (2013) sur la RDC : la forte dollarisation affaiblit l’efficacité des instruments monétaires traditionnels et donne au taux de change un rôle central dans la transmission de la politique monétaire. Il serait cependant excessif d’attribuer toute l’appréciation aux seuls 371 milliards de CDF retirés. La dynamique des exportations minières, les termes de l’échange et l’amélioration de la position extérieure du pays ont également joué. La ponction de liquidité doit donc être considérée comme l’un des principaux catalyseurs immédiats, dans un environnement extérieur relativement favorable.
Pourquoi les prix n’ont-ils pas baissé ?
L’apparente contradiction entre l’appréciation du CDF et le maintien de prix élevés s’explique d’abord par la distinction entre désinflation et déflation. Une inflation qui passe, par exemple, de 15 % à 2,5 % signifie que les prix augmentent beaucoup moins rapidement, et non qu’ils diminuent. La politique menée par la BCC a ainsi pu contribuer à freiner la progression des prix, sans pour autant ramener leur niveau à celui qui prévalait avant les épisodes antérieurs de dépréciation. Une deuxième explication réside dans l’asymétrie du pass-through du taux de change, c’est-à-dire dans le fait que les prix ne réagissent pas de la même manière à une dépréciation et à une appréciation de la monnaie. Les travaux de Razafimahefa (2012) montrent que, dans les économies d’Afrique subsaharienne, la transmission des variations du taux de change aux prix est à la fois incomplète et asymétrique. Kemoe, Mbohou, Mighri et Quayyum (2024) confirment cette asymétrie, tandis que Bussière (2013) met plus largement en évidence le caractère non linéaire de la transmission des variations du taux de change aux prix.
En termes simples, lorsque le CDF se déprécie face au dollar, les prix ont tendance à augmenter rapidement ; lorsqu’il s’apprécie, la baisse des prix est généralement beaucoup plus lente, plus faible, voire inexistante. Plusieurs mécanismes expliquent ce phénomène. Les commerçants peuvent encore disposer de stocks acquis à un taux de change moins favorable. Les loyers, salaires et contrats ne sont pas immédiatement révisés à la baisse. Les entreprises peuvent également conserver une partie du gain lié à l’appréciation du change sous forme de marge, particulièrement lorsque la concurrence est limitée. À cela s’ajoute le fait que le taux de change ne représente qu’une composante du prix final : le transport, le carburant, l’électricité, la fiscalité, le coût du financement et les contraintes logistiques continuent de peser sur les coûts de production et de distribution. La structure concurrentielle des marchés joue également un rôle important. Dans un marché où la concurrence est faible, une entreprise dispose de peu d’incitations à être la première à réduire ses prix après une appréciation du taux de change. À l’inverse, lors d’une dépréciation, la nécessité de préserver ses marges et de financer le remplacement futur des stocks l’incite à répercuter rapidement la hausse du coût des devises sur ses prix de vente.
Cette dynamique n’est pas propre à la RDC. Des expériences comparables ont été observées dans plusieurs économies d’Afrique subsaharienne. En Angola, par exemple, le kwanza s’est apprécié de 13,4 % en 2021, alors que l’inflation est restée autour de 27 %. En Zambie, au Kenya et plus récemment au Ghana, les périodes d’appréciation de la monnaie ont également été accompagnées d’une forte désinflation, sans pour autant entraîner une baisse générale du niveau des prix. Ces expériences illustrent un même mécanisme : l’appréciation de la monnaie peut ralentir sensiblement la progression des prix sans inverser les hausses accumulées pendant les épisodes antérieurs de dépréciation. Ce phénomène peut également être compris à travers la notion de coût de remplacement. Lorsque le CDF se déprécie, les importateurs et commerçants anticipent que le prochain stock leur coûtera davantage en monnaie locale. Ils augmentent donc rapidement leurs prix afin de préserver leur capacité à renouveler leurs stocks et à protéger leurs marges. Lorsque le CDF s’apprécie, le mécanisme inverse est beaucoup moins automatique : les stocks existants ont parfois été achetés à l’ancien taux, les autres coûts demeurent élevés, les entreprises peuvent souhaiter reconstituer leurs marges et elles peuvent également attendre de vérifier que l’appréciation est durable avant de modifier leurs prix.
En définitive, l’appréciation du CDF doit davantage être interprétée comme un facteur de désinflation que comme une garantie de déflation. Elle peut empêcher les prix de continuer à augmenter au rythme antérieur et améliorer progressivement le pouvoir d’achat, mais elle ne suffit pas nécessairement à faire revenir les prix à leurs niveaux passés. La BCC peut donc jouer un rôle déterminant dans la stabilisation monétaire et la maîtrise de l’inflation, mais elle ne peut, à elle seule, éliminer les rigidités de prix, les déficiences de concurrence et les coûts structurels qui caractérisent l’économie congolaise.
Pourquoi l’économie reste-t-elle dollarisée ?
Le deuxième paradoxe est encore plus révélateur. Malgré la stabilité récente du CDF, 88,3 % des dépôts bancaires restaient libellés en devises à fin juillet 2026. L’appréciation du franc n’a donc pas encore profondément modifié les préférences monétaires. Cette persistance est cohérente avec la littérature économique. Kokenyne, Ley et Veyrune (2010) montrent que la dollarisation présente une forte inertie. Après des décennies d’inflation, de dévaluation et de perte de confiance, quelques mois de stabilité ne suffisent pas à modifier les comportements d’épargne. Les expériences réussies de dédollarisation reposent généralement sur une stabilité macroéconomique durable et sur l’existence d’instruments attractifs en monnaie nationale. Ize et Levy Yeyati (2003) montrent également que la dollarisation constitue un choix de portefeuille face aux risques relatifs des monnaies. Un ménage conserve des dollars non seulement par habitude, mais parce qu’il estime que son patrimoine y est mieux protégé contre l’inflation et la dépréciation. La question essentielle devient donc : si un épargnant vend ses dollars, dans quel actif sûr peut-il placer ses CDF pendant cinq ou dix ans ? Tant que l’économie congolaise ne proposera pas suffisamment de dépôts rémunérés, d’obligations, de crédits et de produits d’investissement crédibles en CDF, le dollar conservera son avantage comme réserve de valeur.
Une stabilisation réelle, mais encore fragile
L’appréciation actuelle du CDF ne peut donc pas être qualifiée d’illusion. La contraction de la liquidité a été réelle, le taux de change s’est apprécié et l’inflation a fortement ralenti. Ce sont des résultats importants. Mais une stabilisation conjoncturelle n’est pas encore une transformation structurelle du régime monétaire. Le véritable test surviendra lors du prochain choc : baisse des cours du cuivre, hausse du pétrole, augmentation des dépenses publiques ou choc sécuritaire. La solidité du CDF dépendra alors de la capacité de la BCC et du Gouvernement à maintenir une politique monétaire prudente, une discipline budgétaire crédible, des réserves internationales suffisantes et un marché financier plus profond en monnaie nationale. La priorité ne devrait donc pas être de défendre coûte que coûte un niveau précis du taux de change, ni de forcer rapidement la disparition du dollar. Elle devrait être de rendre durablement le CDF préférable au dollar. La véritable réussite ne sera pas qu’un dollar vaille 2 200 ou 2 300 CDF aujourd’hui. Elle sera qu’au prochain choc, les agents économiques ne se précipitent plus automatiquement vers le dollar. C’est à ce moment que l’appréciation actuelle pourra être considérée non seulement comme une stabilisation réussie, mais comme le début d’une véritable transformation monétaire.
Sé/ Pr Augustin Mbangala Mapapa